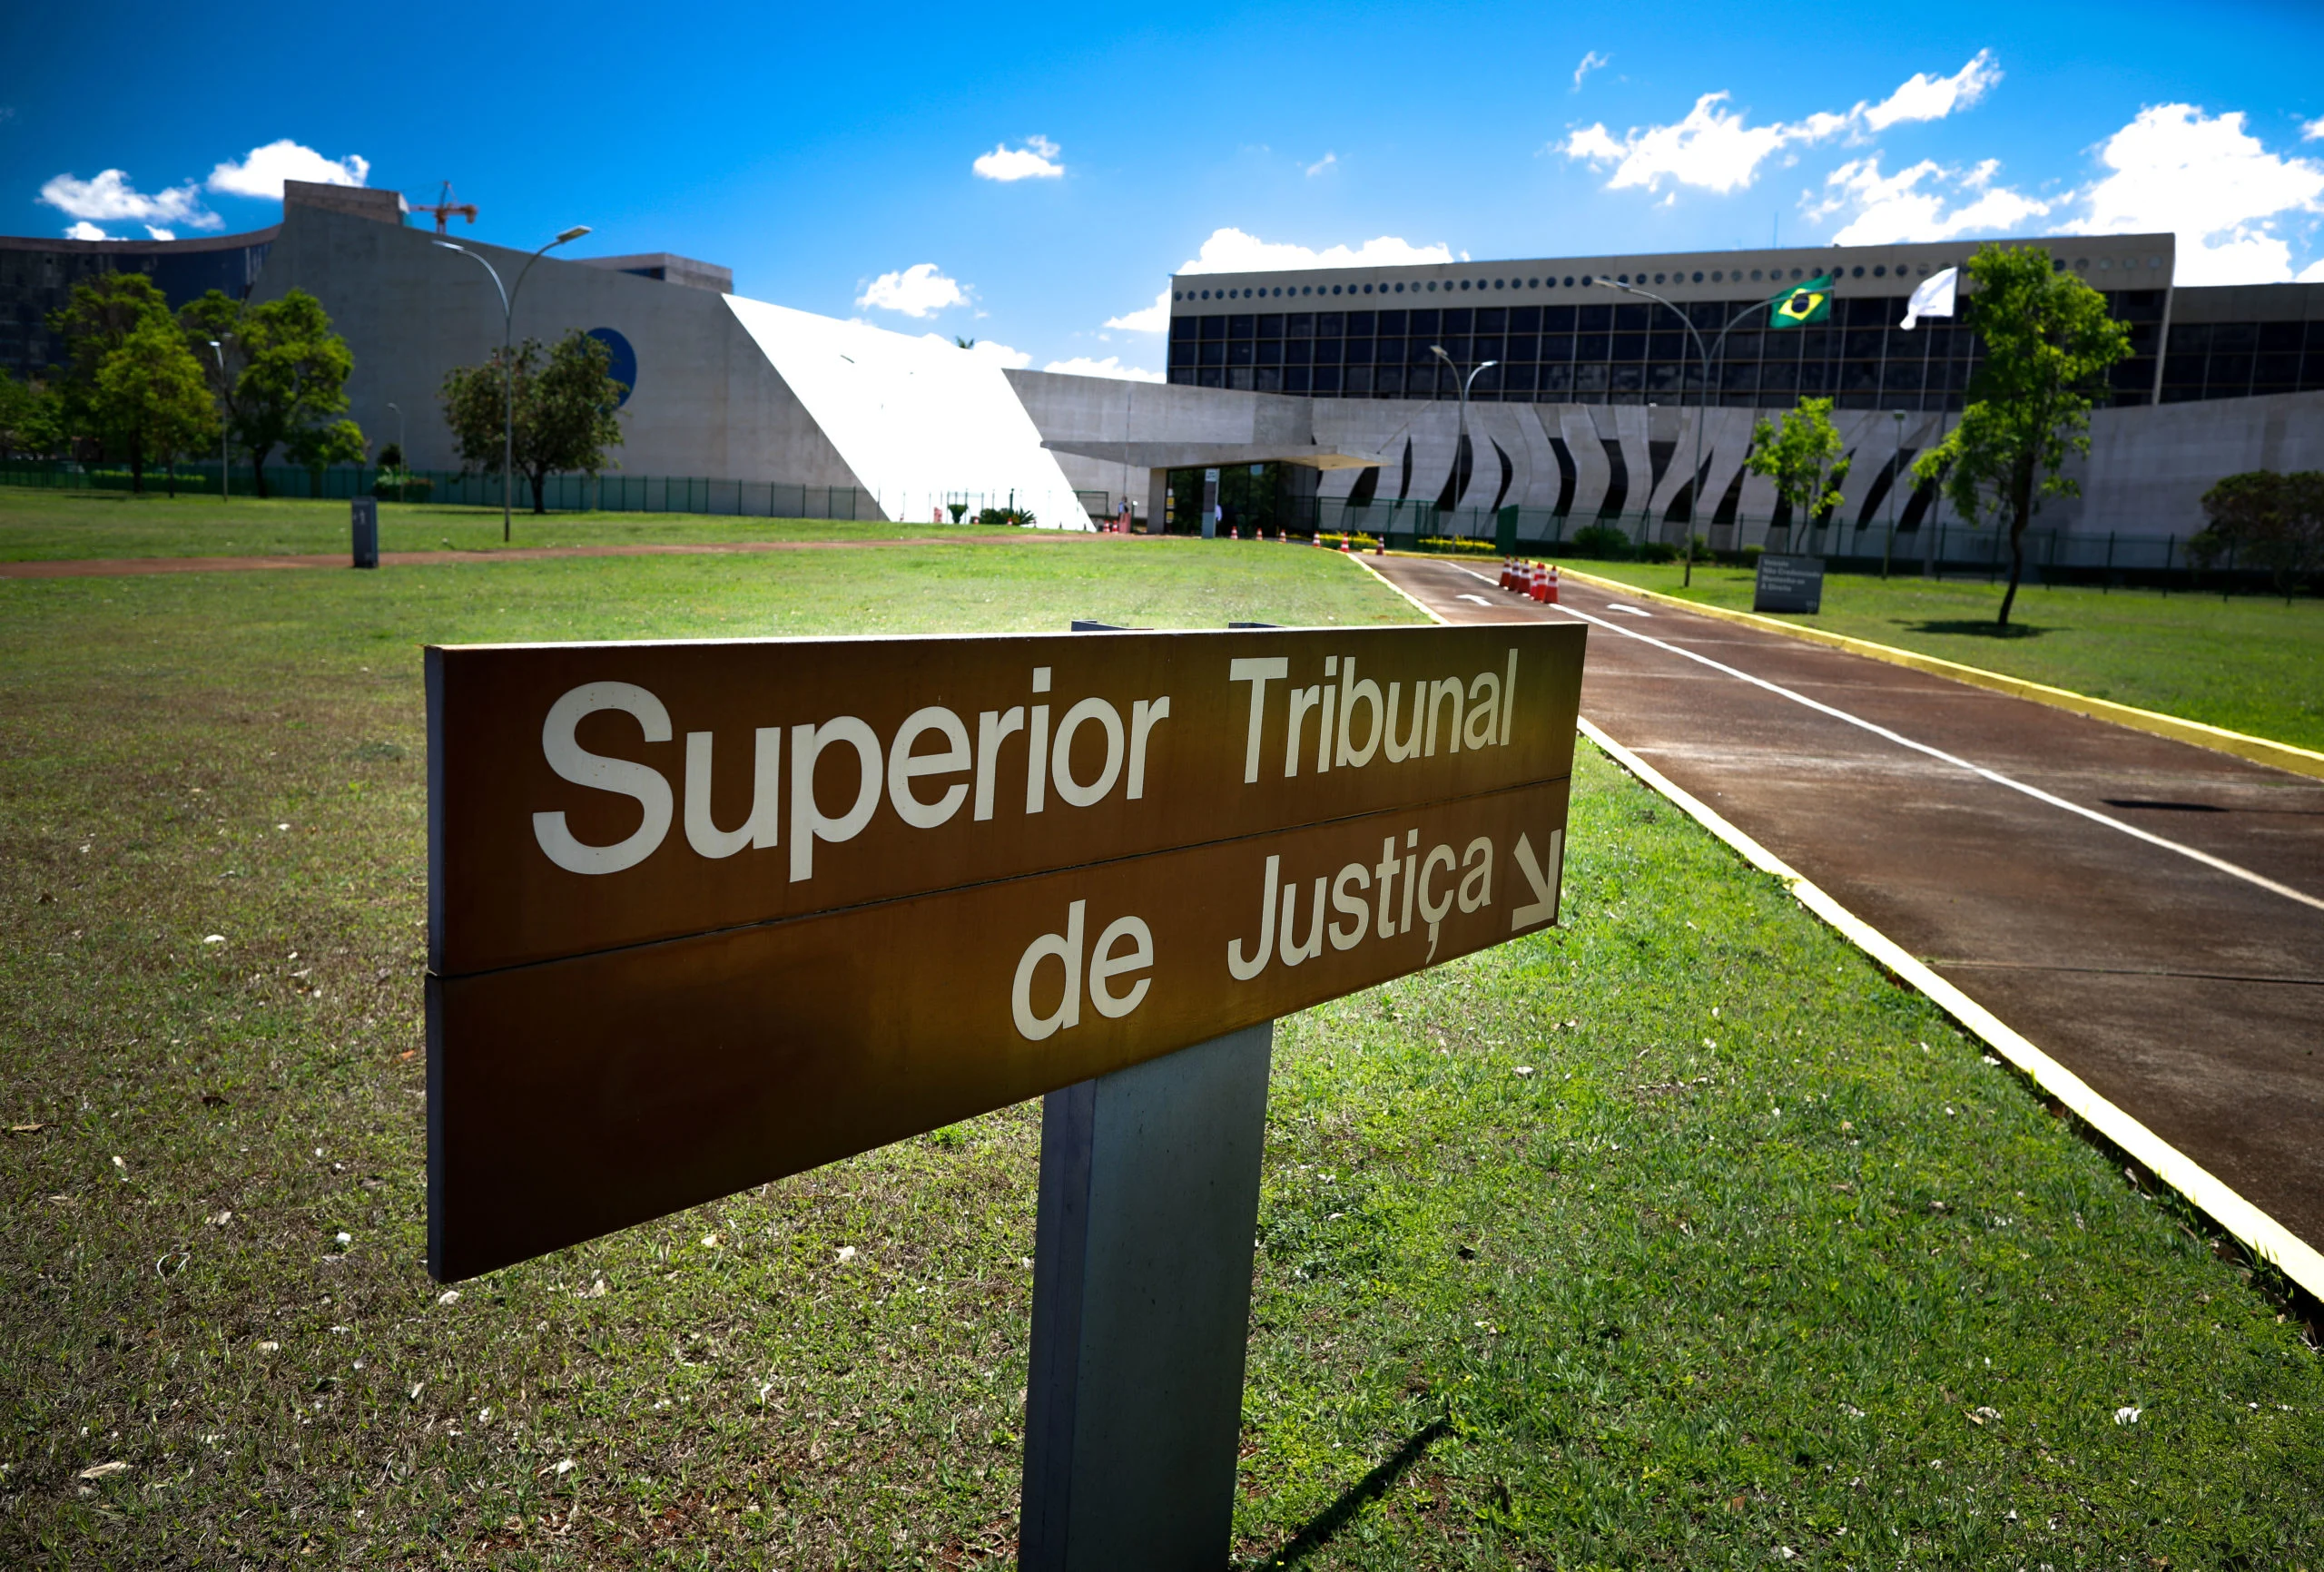
A partir de 3 de setembro de 2026, todo recurso especial dirigido ao Superior Tribunal de Justiça passa a exigir a demonstração da relevância da questão discutida. A mudança vem da Lei nº 15.484/2026, sancionada em agosto, e altera de forma direta a estratégia de quem litiga em matéria federal infraconstitucional, especialmente empresas com processos tributários e societários em curso.
Neste artigo explicamos o que é o filtro de relevância, quem é afetado e o que muda na prática para quem depende do STJ para resolver disputas.
O que é o filtro de relevância
O filtro de relevância já existia para o recurso extraordinário, dirigido ao STF, desde 2011. A novidade é que o mesmo tipo de exigência chega agora ao recurso especial, dirigido ao STJ.
Na prática, não basta mais demonstrar que o tribunal de origem aplicou mal a lei federal. Quem recorre precisa também demonstrar, em tópico próprio e fundamentado dentro do recurso, que a questão discutida tem relevância econômica, política, social ou jurídica que justifique o exame pelo STJ. Sem esse tópico, ou sem fundamentação suficiente, o recurso pode simplesmente não ser conhecido, independentemente de o argumento de mérito estar certo.
A ideia por trás da mudança é reduzir o volume de processos que chegam ao STJ e reposicionar o tribunal como uma corte de precedentes, que uniformiza a interpretação da lei federal, e não como uma terceira instância revisora de todo e qualquer processo.
Quando passa a valer e quem é afetado
A Lei nº 15.484/2026 entra em vigor em 3 de setembro de 2026, trinta dias após sua publicação. A exigência do tópico de relevância se aplica aos recursos especiais interpostos contra acórdãos publicados a partir dessa data. Processos com acórdão publicado antes de 3 de setembro seguem a regra atual, sem essa exigência adicional.
A quem se aplica
A mudança afeta qualquer empresa ou pessoa que tenha, ou venha a ter, processo em tramitação que possa terminar em recurso especial ao STJ. Isso inclui, entre outras, disputas tributárias, societárias, contratuais e imobiliárias discutidas em segunda instância na Justiça Federal ou Estadual. Empresas com contencioso ativo em qualquer uma dessas áreas devem considerar o novo requisito desde a fase recursal em curso, e não apenas quando o recurso especial já estiver sendo redigido.
O que muda na prática para o recurso especial
Com a nova lei, o recurso especial passa a ter, além dos requisitos já existentes, um capítulo específico dedicado a demonstrar por que aquela questão merece a atenção do STJ. Esse capítulo precisa apontar, de forma concreta, o impacto da matéria além do interesse das partes envolvidas no processo, seja pelo volume de casos semelhantes, pelo valor econômico da controvérsia, ou pela necessidade de uniformizar o entendimento sobre a lei federal aplicada.
A ausência de relevância pode ser reconhecida por dois terços dos membros do órgão colegiado competente, e essa decisão passa a constar da certidão de julgamento, delimitada em tese jurídica. O STJ também deverá manter, em seu site, a relação dos recursos submetidos a essa sistemática.
Presunção de relevância A lei prevê hipóteses em que a relevância é presumida, dispensando a necessidade de argumentação extensa nesse ponto. Um exemplo são os recursos repetitivos já afetados e pendentes de julgamento no momento em que a nova regra entrar em vigor, que são considerados de relevância reconhecida, salvo decisão em sentido contrário do órgão julgador. Identificar se o caso concreto se encaixa em uma dessas hipóteses é o primeiro passo antes de redigir o capítulo de relevância.
O que empresas com processos em andamento devem fazer agora
Para empresas com contencioso ativo, a recomendação prática é revisar, já nesta fase, os processos que podem chegar ao STJ nos próximos meses. Isso envolve mapear quais discussões têm potencial de repercussão além do caso individual, reunir os elementos que sustentam essa relevância (dados de mercado, número de processos semelhantes, impacto financeiro do tema) e ajustar a estratégia recursal para incorporar esse novo requisito desde a petição de recurso especial, evitando que um caso tecnicamente correto seja barrado por falha na demonstração de relevância.
Parte da regulamentação ainda depende do regimento interno do STJ, incluindo qual órgão fará esse juízo e como se dará a publicidade das decisões. Isso reforça a importância de acompanhar de perto os próximos meses de aplicação da lei.
Conclusão
O filtro de relevância representa uma mudança estrutural na forma como o STJ vai selecionar os casos que julga, e impõe uma camada adicional de estratégia para quem depende de recurso especial para reverter decisões desfavoráveis. Empresas com contencioso tributário, societário ou contratual relevante devem se antecipar a essa exigência, e não esperar o recurso já estar em fase de redação para pensar no tópico de relevância.
Entre em contato com a nossa equipe para avaliar como a nova regra afeta os processos em curso da sua empresa.
Este artigo tem caráter exclusivamente informativo e não constitui aconselhamento jurídico individualizado. As informações refletem o estado da legislação na data de publicação. Cada situação exige análise específica por profissional habilitado.